单用途商业预付卡 定义、运作与风险防范
单用途预付卡,也常被称为储值卡、消费卡、智能卡或积分卡,是一种由商业企业发行,仅限于在本企业或同一品牌特许经营体系内用于购买商品或服务的预付凭证。在正式定义中,它是指从事零售业、住宿和餐饮业、居民服务业等典型行业的企业法人,发行的仅限于在本企业或本企业所属集团或同一品牌特许经营体系内兑付货物或服务的预付凭证。发卡主体可以是商业企业自身,也可以委托单用途商业预付卡代理销售机构进行销售,但资金归属和兑付责任始终归属于发卡企业。
一、基本特征与常见形式
- 发行主体:商业企业(如超市、百货、餐饮连锁、美容美发、洗浴健身等),不包括非企业法人或未办理工商登记的个体工商户。
- 使用范围:严格限定在企业自身或同一品牌体系内,不得跨品牌、跨行业使用,区别于多用途预付卡(如某些支付机构发行的通用卡)。
- 载体形态:实体卡(磁条卡、芯片卡)、虚拟卡(电子卡、二维码、 code)或会员账户中的积分/储值余额,统称为智能卡或积分卡的其中一个落地场景。
- 核心功能:先付费、后消费,用于锁定客户、提升复购、快速回笼资金;常附带折扣、积分兑换等促销权益。
二、办理与使用流程
(1)购卡:消费者或单位客户在发卡企业或其授权代理售卡点支付现金或转账,获得卡片或电子账户记录。
(2)充值:可在企业门店或线上渠道延续充值,记名卡可挂失,不记名卡一般不挂失、不赎回(具体见购卡协议)。
(3)消费:在POS机、线上商城或预约系统中刷卡或扫码,直接扣减卡内余额,有些卡还设有效期限(注意法律法规对有效期的限制要求)。
(4)赎回与退卡:正常情况下余额不退现金,但部分发卡企业允许按约定条件转让或变更;不少行业主管部门要求发卡企业提供到期提醒、延期激活及尾款处理渠道。
三、单用途商业预付卡代理及其角色
单用途商业预付卡代理,即受发卡企业委托代为销售预付卡的机构,包括连锁门店、第三方售卡平台、企事业单位内购代理等。代理行为本身并不改变卡片的地域与品牌限制,资金最终划转至发卡企业,并由发卡企业承担兑付。主要合规要点如下:
- 发卡企业与代理方需签订书面委托协议,明确折扣、手续费、对账周期与消费纠纷责任划分。
- 代理销售不得虚假宣传、不得夸大使用范围,必须向购卡人提示使用限制与风险。
- 按规定,发卡企业应对代理售卡的信息进行台账登记备查,并按现行政策进行资金存管或存管比例管理。
四、法律规定与合规提示
目前针对单用途预付卡的主要规范包括:
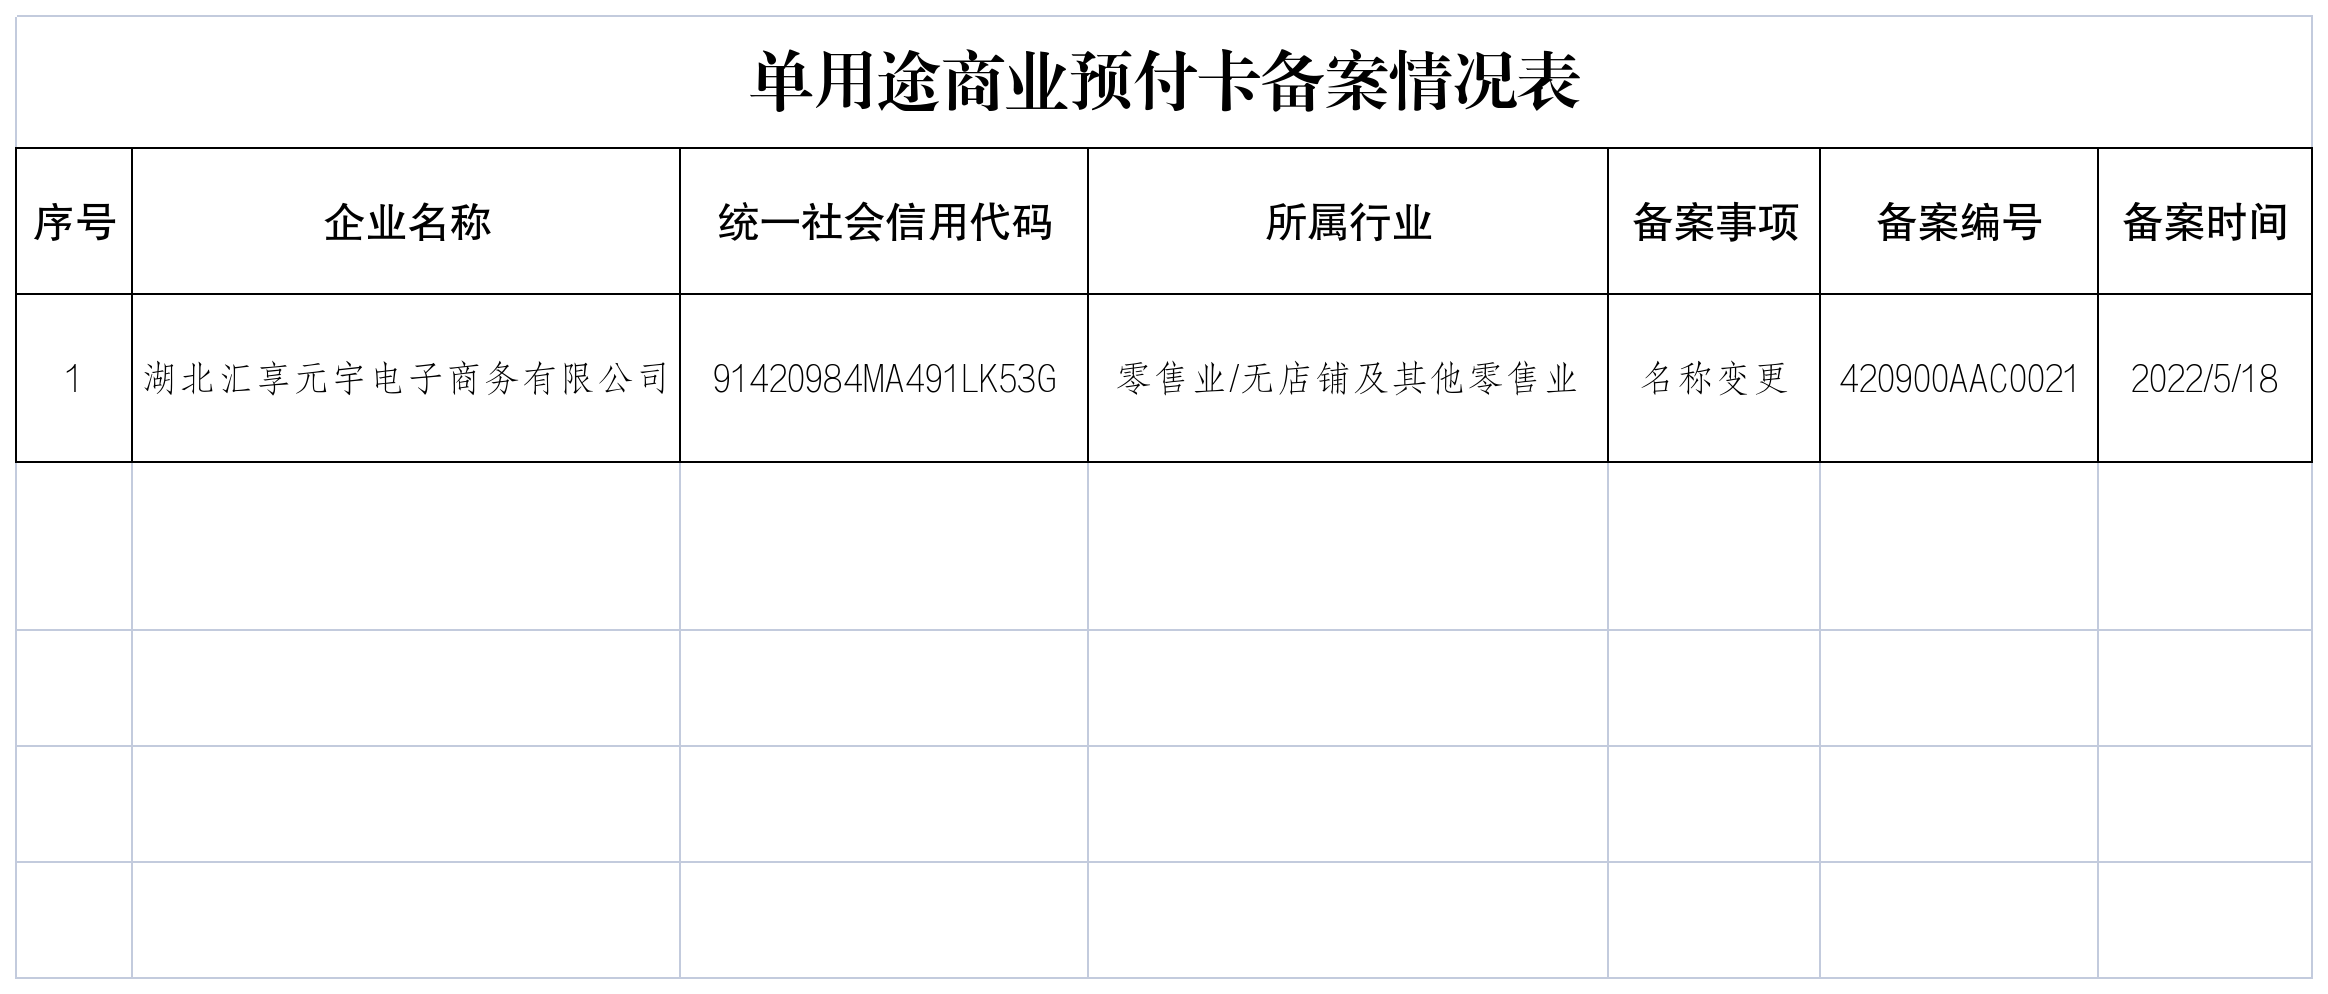
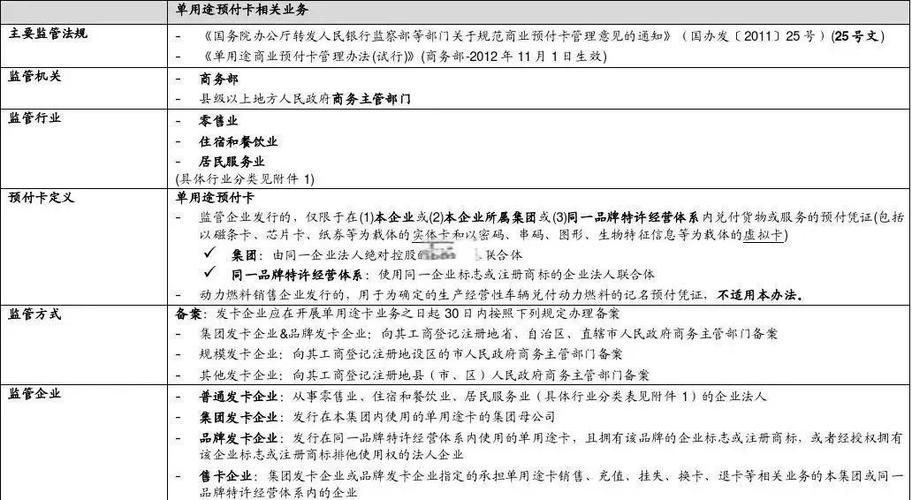
- 《单用途商业预付卡管理办法(试行)》规定,发卡企业需在商务部门和金融机构存管预收资金,仅限用于主营业务,同时区分规模发卡、集团发卡与品牌发卡,实施分类备案公示。
- 近几年的消保法实施条例以及地方法规(如上海、江苏等地单用途预付卡管理条例)进一步扩大了预收资金监管范围,明确不记名卡、记名卡的面额上限(如不记名卡不超1000元面额,记名卡不超5000元),并要求“退卡、续卡无损”。
温馨提示:消费者购卡前应看查看发卡方经营资质与消费合同签订提示,留存付款凭证,关注卡面或索要URL退卡渠道维护,发现停业或霸王条款发生,请拨打12345、12315以及行业主管部门热线求助。
如若转载,请注明出处:http://www.loccitanewechat.com/product/54.html
更新时间:2026-10-11 02:58:29